
SOLO, MENARA62.COM – Potensi pajak ganda dalam pembiayaan kendaraan bermotor berbasis syariah menjadi salah satu persoalan hukum yang perlu mendapat perhatian. Skema akad Ijarah Muntahiya Bittamlik (IMBT) dinilai berpotensi menimbulkan beban pajak berulang karena melibatkan transaksi sewa dan pengalihan kepemilikan aset.
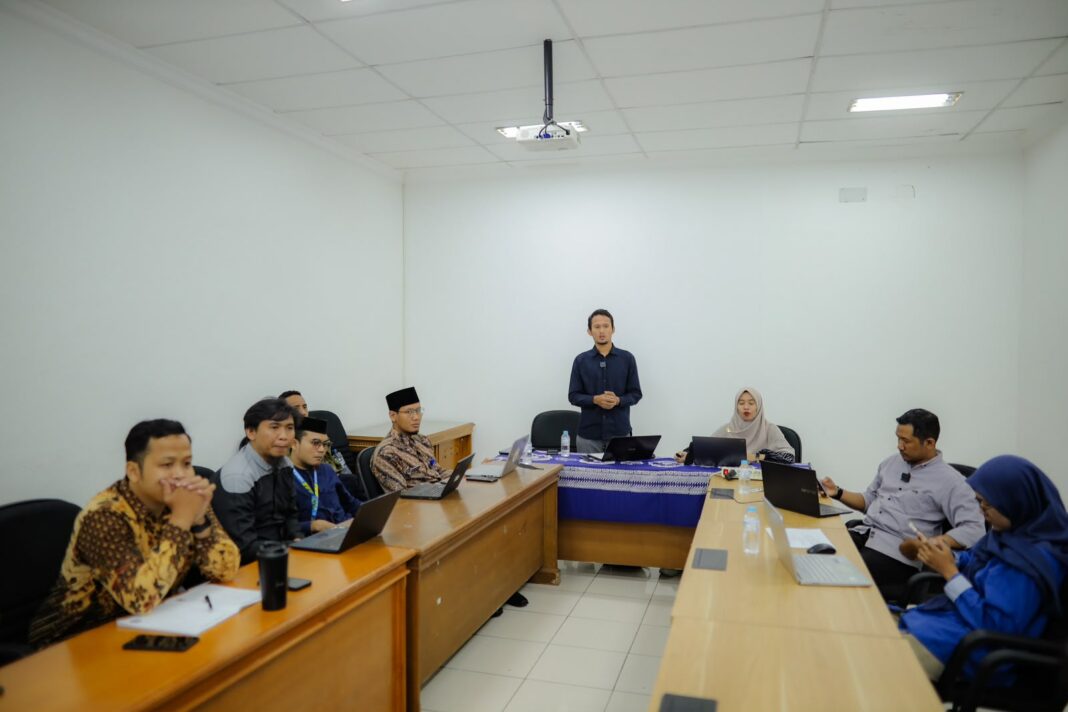
Persoalan tersebut menjadi bahasan utama dalam diseminasi penelitian dan kuliah umum yang diselenggarakan Program Studi Magister Hukum Ekonomi Syariah (MHES) Universitas Muhammadiyah Surakarta (UMS) ums.ac.id, Jumat (13/11/2026). Kegiatan berlangsung secara hibrid dengan melibatkan mahasiswa UMS dan Universitas Islam Bandung (UNISBA).
Forum akademik tersebut membahas upaya menyelaraskan prinsip hukum ekonomi syariah dengan regulasi hukum positif di Indonesia, terutama dalam pengembangan akad IMBT untuk pembiayaan kendaraan bermotor.
Ketua Program Studi MHES UMS, Dr. Isman, S.H.I., S.H., M.H., mengatakan pemahaman mengenai interaksi antara hukum ekonomi syariah dan sistem hukum nasional menjadi kompetensi penting yang harus dimiliki mahasiswa.
Menurutnya, hukum ekonomi syariah yang bersumber dari peraturan perundang-undangan maupun fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) tidak dapat dilepaskan dari interaksinya dengan sistem hukum positif lainnya.
“Bagaimana menganalisis interaksi itu memang merupakan satu pekerjaan rumah tersendiri yang harus kita selesaikan kepada mahasiswa,” ujarnya.
Isman menjelaskan, kegiatan dirancang secara interaktif dengan memberikan kesempatan kepada mahasiswa untuk mempresentasikan hasil penelitian, kemudian memperoleh pendalaman melalui diskusi akademik.
Melalui kegiatan tersebut, mahasiswa diharapkan tidak hanya memahami teori hukum ekonomi syariah, tetapi juga mampu menerjemahkan fatwa DSN-MUI ke dalam konstruksi akad yang kuat dan sesuai dengan ketentuan hukum nasional.
Tawarkan Skema Ar-Rahn Al-Suri
Dalam forum tersebut, dua mahasiswa MHES UMS mempresentasikan penelitian mengenai pengembangan akad IMBT, khususnya terkait persoalan pajak ganda dan perlindungan hukum aset pembiayaan syariah.
Mahasiswa Badrul Ummah mengangkat penelitian berjudul “Terobosan Hukum Akad IMBT dalam Skema Al-Rahn Al-Sury: Solusi Pajak Ganda dalam Pembiayaan Kendaraan”.
Penelitian tersebut menyoroti potensi beban perpajakan berulang dalam praktik pembiayaan kendaraan menggunakan akad IMBT.
Persoalan muncul karena transaksi sewa kendaraan dan pengalihan kepemilikan pada akhir masa pembiayaan berpotensi dipandang sebagai dua peristiwa hukum yang berbeda. Akibatnya, nasabah berisiko menghadapi pengenaan Pajak Pertambahan Nilai (PPN) pada tahap transaksi sewa maupun saat pengalihan kepemilikan.
Selain itu, terdapat potensi pengenaan Bea Balik Nama Kendaraan Bermotor (BBNKB) dua kali, yakni ketika kendaraan dibeli oleh lembaga keuangan dan ketika kepemilikannya dialihkan kepada nasabah.
Sebagai alternatif, Badrul menawarkan integrasi skema ar-rahn al-suri atau gadai formal ke dalam akad IMBT.
Melalui pendekatan tersebut, kendaraan dapat dicatat secara administratif atas nama nasabah sejak awal pembiayaan, sementara kepemilikan substantif tetap berada pada lembaga keuangan syariah selama masa pembiayaan.
Dalam konstruksi yang ditawarkan, BPKB kendaraan dijadikan jaminan melalui skema rahn yang diperkuat dengan pendaftaran jaminan fidusia.
Dengan demikian, setelah seluruh kewajiban pembiayaan dilunasi, penyelesaian dapat dilakukan melalui pelepasan jaminan tanpa harus melakukan proses pengalihan kepemilikan melalui akad jual beli atau hibah baru.
Cegah Risiko Penyalahgunaan Kendaraan
Sementara itu, mahasiswa MHES UMS Arbiter Hasanashov memaparkan penelitian mengenai “Perlindungan Hukum dalam Akad IMBT: Optimalisasi Al-Rahn Al-Suri untuk Mencegah Risiko Sindikat STNK Only”.
Penelitian tersebut menitikberatkan pada penguatan perlindungan hukum bagi lembaga keuangan syariah dalam pembiayaan kendaraan bermotor.
Arbiter menilai perlindungan hukum perlu dibangun melalui penguatan kepemilikan substantif lembaga keuangan, integrasi skema ar-rahn al-suri, pendaftaran jaminan fidusia, serta pencantuman klausul pembatasan dalam akad.
Selain itu, lembaga keuangan syariah perlu menerapkan prinsip kehati-hatian dalam mengenali identitas dan profil nasabah. Langkah tersebut penting untuk meminimalkan risiko penyalahgunaan kendaraan oleh pihak yang menggunakan identitas nominee.
Ia juga merekomendasikan agar DSN-MUI menyusun pedoman teknis yang lebih spesifik mengenai operasional ar-rahn al-suri, sehingga penerapannya memiliki kesesuaian dengan prinsip syariah sekaligus ketentuan hukum nasional.
Pakar Hukum Ekonomi Syariah Beri Pendalaman
Menanggapi kedua penelitian tersebut, Prof. Dr. Jaih Mubarok, S.E., M.H., M.Ag., memberikan pendalaman mengenai konsep operating lease dan financial lease sebagai landasan untuk memahami karakteristik akad IMBT.
Ia menjelaskan, operating lease merupakan skema sewa yang tidak disertai rencana pemindahan kepemilikan aset kepada penyewa. Sebaliknya, financial lease memiliki tujuan pemindahan kepemilikan aset pada akhir masa pembiayaan.
Dalam konteks IMBT, skema tersebut merupakan bentuk financial lease karena transaksi sewa disertai janji (wa’ad) untuk memindahkan kepemilikan aset melalui jual beli atau hibah setelah masa akad berakhir.
Menurut Jaih, konstruksi akad tersebut perlu dipahami secara cermat karena melibatkan beberapa tahapan transaksi yang berpotensi menimbulkan konsekuensi perpajakan dan biaya administrasi berulang.
“Dari segi hukum fiskal di negara kita berpotensi pajak ganda. Karena pada saat akad ijarah ada pajaknya, pada saat akad jual beli atau hibah juga ada pajaknya,” tuturnya.
Jaih juga menyoroti persoalan pencatatan dokumen kendaraan atas nama nasabah, meskipun secara substantif kendaraan masih menjadi milik lembaga keuangan syariah.
Menurutnya, pencatatan administratif kendaraan atas nama nasabah sejak awal dapat dilakukan dengan sejumlah persyaratan. Pertama, harus ada izin dari lembaga keuangan syariah. Kedua, diperlukan dokumen perjanjian yang secara tegas menyatakan bahwa kendaraan tetap menjadi milik lembaga keuangan syariah sampai proses jual beli atau hibah dilaksanakan.
Dengan kedua dokumen tersebut, pencatatan administratif atas nama nasabah tidak serta-merta mengubah kepemilikan substantif kendaraan.
Pendekatan ini dinilai dapat menjadi salah satu alternatif untuk menyelaraskan ketentuan fikih dengan administrasi hukum nasional.
Lebih jauh, Jaih menekankan pentingnya pengembangan konstruksi hukum pembiayaan syariah yang tidak hanya memenuhi prinsip-prinsip syariah, tetapi juga memperhatikan aspek kepastian hukum, efisiensi perpajakan, dan daya saing bisnis.
Melalui diseminasi penelitian ini, MHES UMS berupaya mendorong lahirnya gagasan akademik yang dapat menjawab persoalan nyata dalam praktik ekonomi syariah. Hasil penelitian mahasiswa diharapkan menjadi kontribusi bagi pengembangan regulasi dan praktik pembiayaan syariah yang lebih terlindungi, efisien, serta selaras dengan sistem hukum nasional. (*)